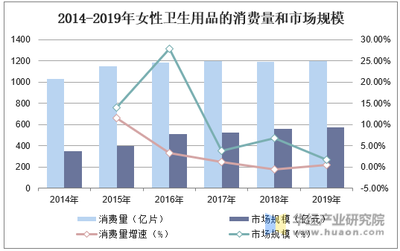
随着居民生活水平提高、健康意识增强以及消费升级趋势的推动,我国卫生巾市场保持稳健增长。与此行业集中度不断提升,市场竞争呈现出明显的多层次格局,个人卫生用品销售渠道与模式也随之发生深刻变化。
一、市场集中度攀升,头部品牌优势凸显
据相关行业数据显示,国内卫生巾市场CR5(前五名企业市场份额)已从十年前的约50%提升至目前的70%左右,集中度显著提高。恒安国际、重庆百亚、广东景兴、金佰利、宝洁等龙头企业凭借强大的品牌影响力、广泛的渠道覆盖和持续的产品创新,占据了市场主导地位。其中,七度空间、护舒宝、苏菲、ABC等品牌在各自价格带和消费群体中拥有较高忠诚度。
行业集中度提升的背后,是多重因素的共同驱动:一是消费者对品质和安全的要求日益严格,推动市场份额向规范化、规模化企业集中;二是原材料成本波动和环保监管趋严,加速了中小企业的淘汰出清;三是电商和连锁商超等现代渠道的崛起,提高了渠道进入门槛,有利于具备资金和运营优势的大品牌。
二、多层次竞争格局形成,差异化定位各显神通
尽管头部品牌优势明显,但卫生巾市场并未形成完全垄断,而是呈现出鲜明多层次竞争格局,大致可分为三个梯队:
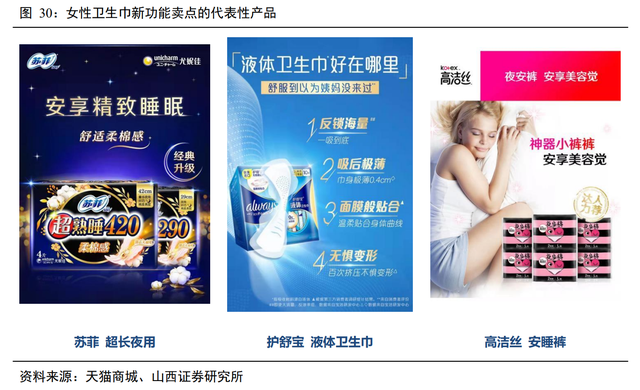
第一梯队:全国性龙头品牌。如恒安集团旗下的七度空间、安尔乐,宝洁的护舒宝,金佰利的高洁丝,尤妮佳的苏菲等。这些品牌覆盖高中低端市场,声量强、铺货广,是行业风向标。
第二梯队:区域性强势品牌和细分品类冠军。例如重庆百亚的自由点、广东景兴的ABC、丝宝集团的洁婷等,它们在部分区域市场或特定品类(如纯棉、抑菌、超薄)中拥有稳固客群和较高市场份额,通过差异化策略与龙头展开竞争。
第三梯队:新兴互联网品牌及小众品牌。如眉rings、轻生活、Honeymate等,它们借助社交媒体、直播电商和私域流量,主打无添加、有机棉、环保可降解等概念,吸引年轻、注重个性与健康的消费群体。还有大量白牌产品在低线城市和批发渠道流通,以低价策略谋生存。
总体上,高端市场由国际品牌和头部国产品牌把持;中端市场竞争激烈,是国产品牌上攻、外资品牌下沉的交锋地带;低端市场则呈现分散化、区域化特点。
三、渠道变革与个人卫生用品销售新模式
个人卫生用品的销售渠道正经历深刻重构。传统线下渠道(商超、便利店、杂货店)依然是重要销售阵地,尤其在三线以下城市和乡镇市场。但电商渠道增长迅猛,天猫、京东、拼多多等平台占据线上销售主力,直播带货、社群团购、O2O即时零售等新模式也在快速渗透。
值得注意的是,消费者购买决策越来越依赖线上口碑、KOL推荐和社交媒体内容。品牌方纷纷加大数字化营销投入,通过小红书、抖音、微博等平台进行种草和用户运营。线下渠道向体验化、服务化转型,例如在高端商超设置专区,提供试用和咨询服务。
四、未来趋势:集中度仍有提升空间,竞争将更聚焦产品力与品牌价值
与发达国家市场相比,我国卫生巾行业集中度仍有提升空间。随着新国标实施和消费者对安全、舒适、环保要求的提高,缺乏核心竞争力的中小企业将加速退出,头部企业有望进一步扩大份额。
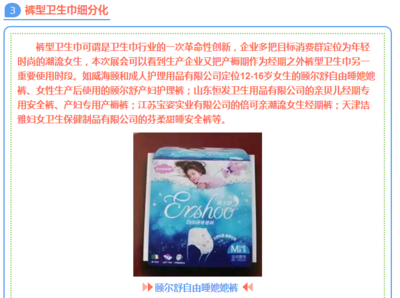
未来竞争将更多围绕产品创新(如材料升级、功能细分)、品牌情感联结和全渠道运营能力展开。随着女性健康意识增强和“她经济”持续升温,卫生巾市场将朝着高品质、个性化、绿色环保方向演进,多层次竞争格局也将随之动态调整。
国内卫生巾行业正处于集中度提升与多层次竞争并存的关键阶段。企业唯有精准定位、持续创新并高效触达目标消费者,方能在激烈的个人卫生用品销售大战中占据一席之地。